手册 v0.1.0 · KaiderBooks v2.0.0 · 2026-08-02
第四步 · 录零星支出(没发票的那些)
一句话说清
买文具、老板自己掏钱买电脑、付装修尾款没拿到正式发票 —— 这些全部在这一页录,一屏填完,系统自动做账,你不用懂借贷。
一、什么时候用这一页
| 情况 | 用这一页吗 |
|---|---|
| 老板自己掏钱买了台电脑 | ✅ 用 |
| 买文具,只有一张收银小票 | ✅ 用 |
| 付了装修尾款,师傅没开正式发票 | ✅ 用 |
| 员工自己垫钱打车,回来报销 | ✅ 用 |
| 供应商开了正式发票(有公司抬头、有 UEN) | ❌ 不用,走第五步 供应商账单 |
| 发工资 | ❌ 不用,走第七步 工资单 |
简单判断:手上有正式发票 → 走账单;只有小票或什么都没有 → 走这一页。
二、页面长这样
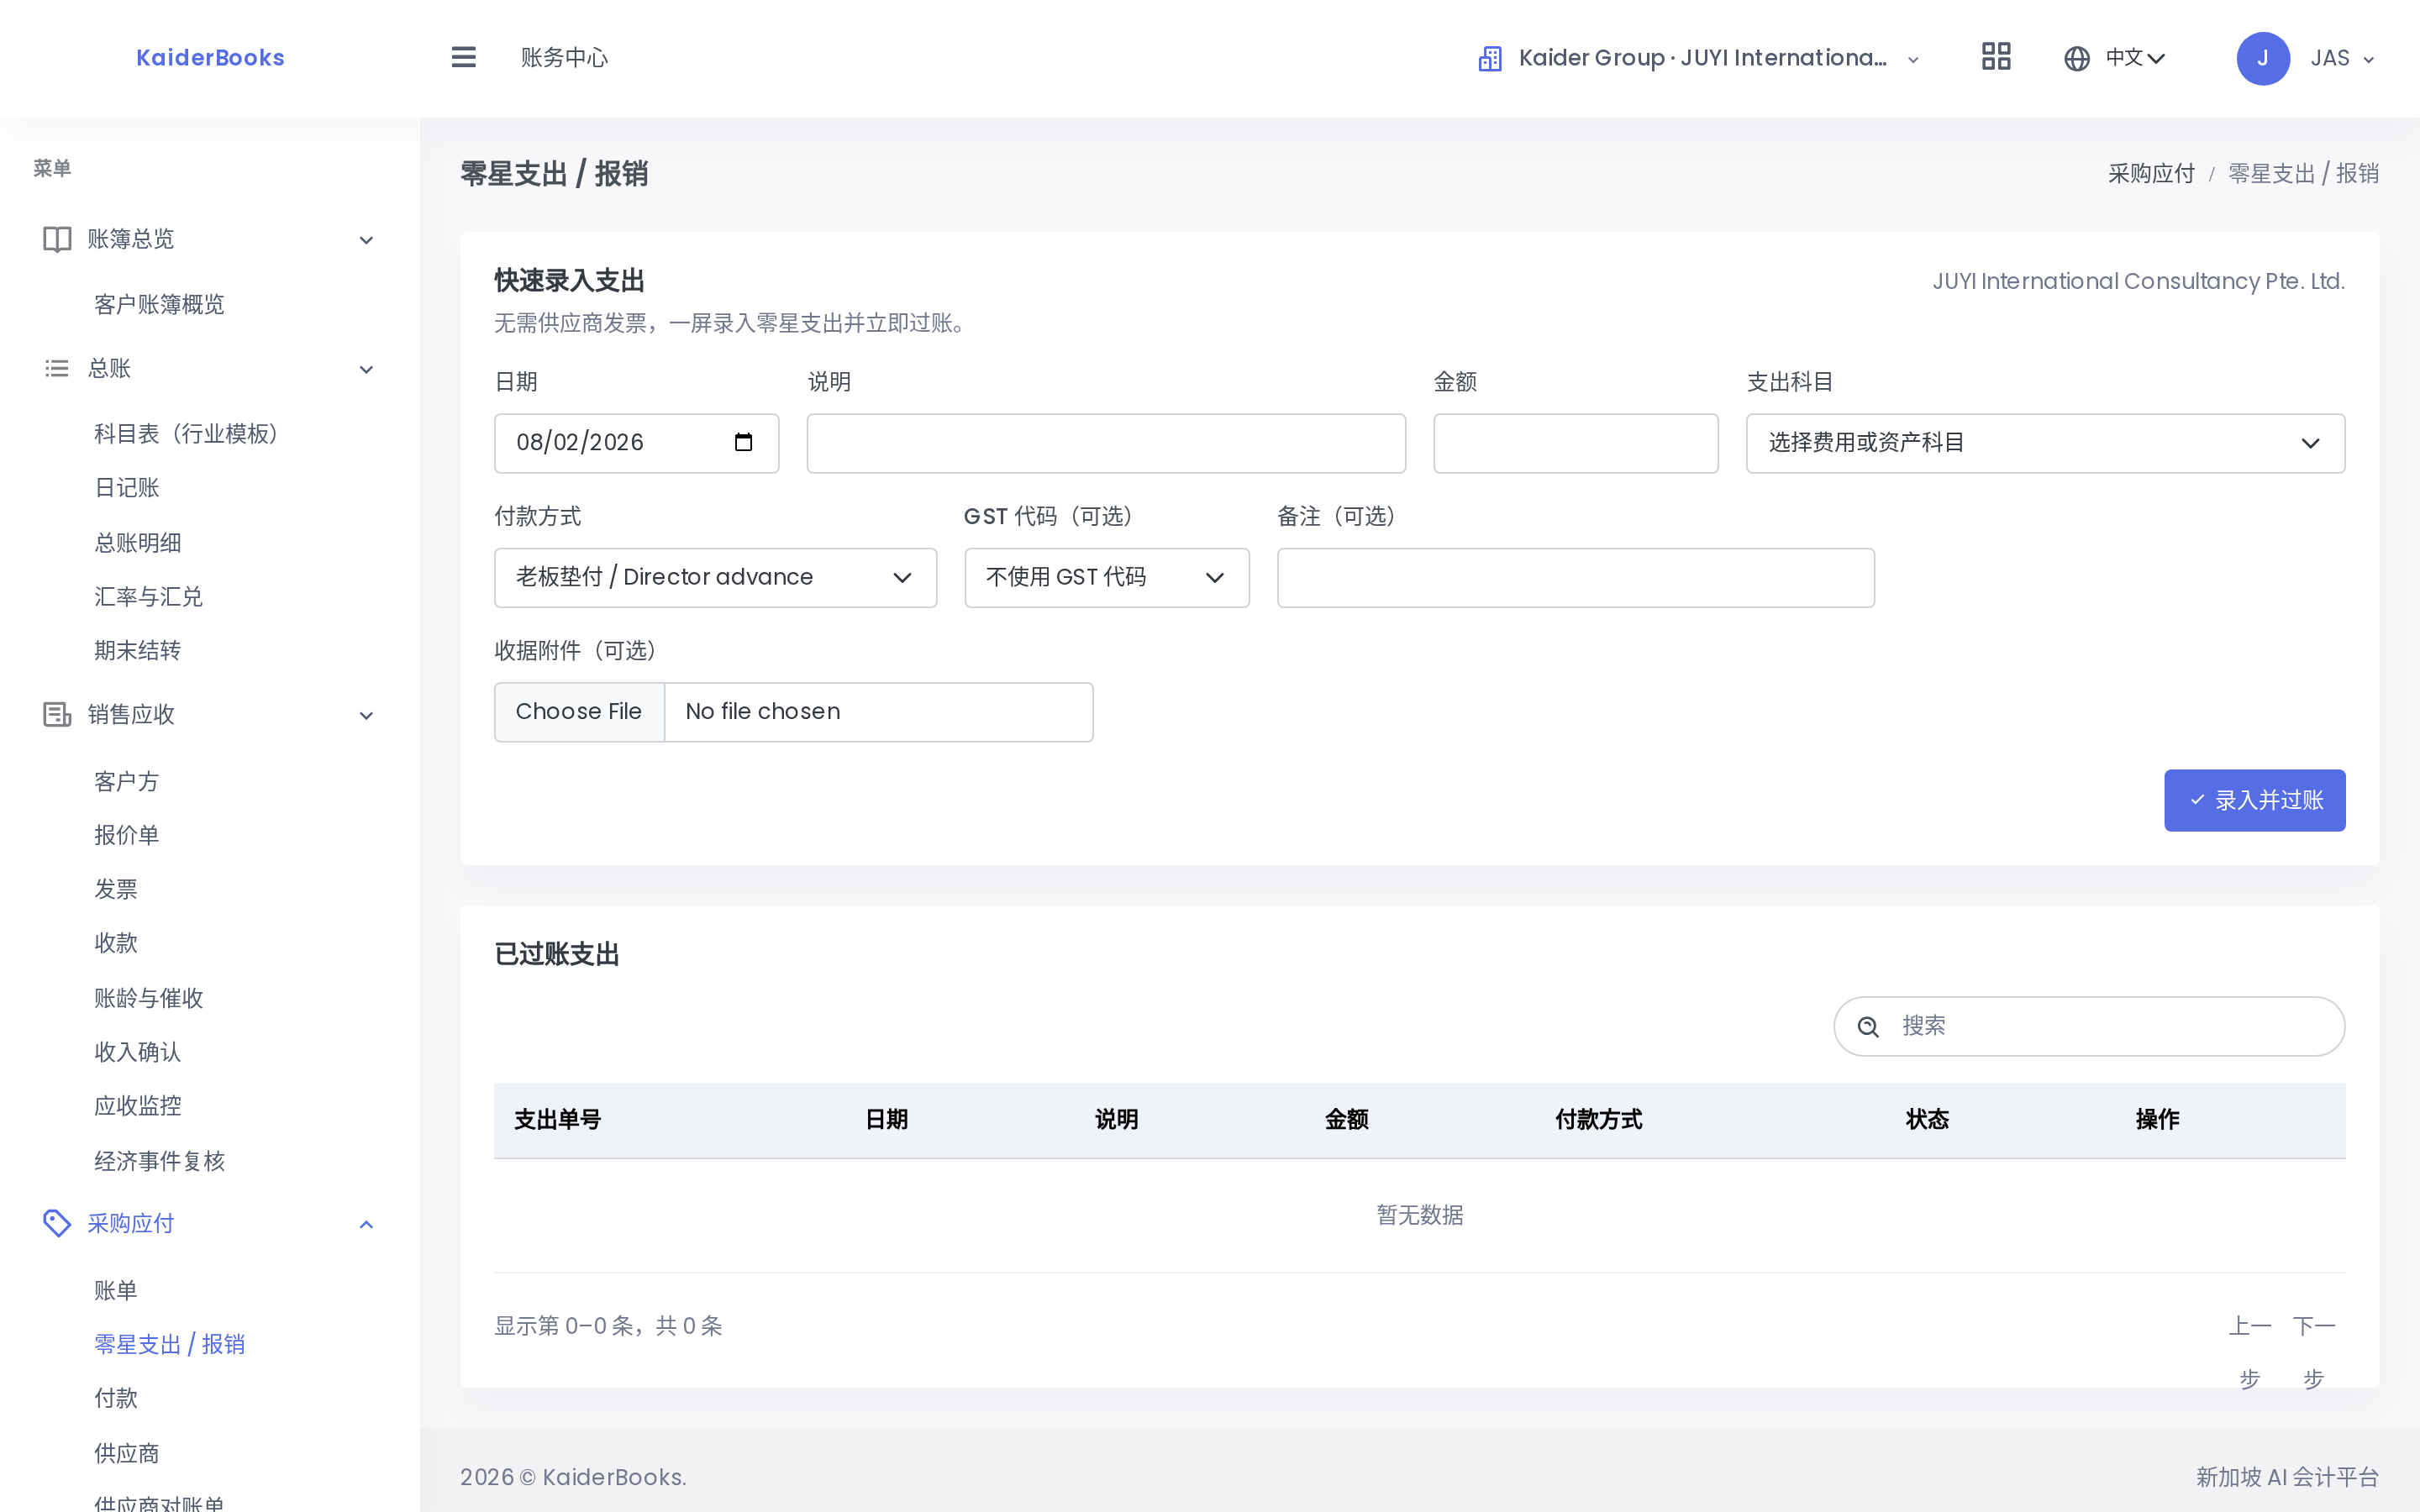
上面是录入表单,下面是已经录过的清单。
三、怎么填
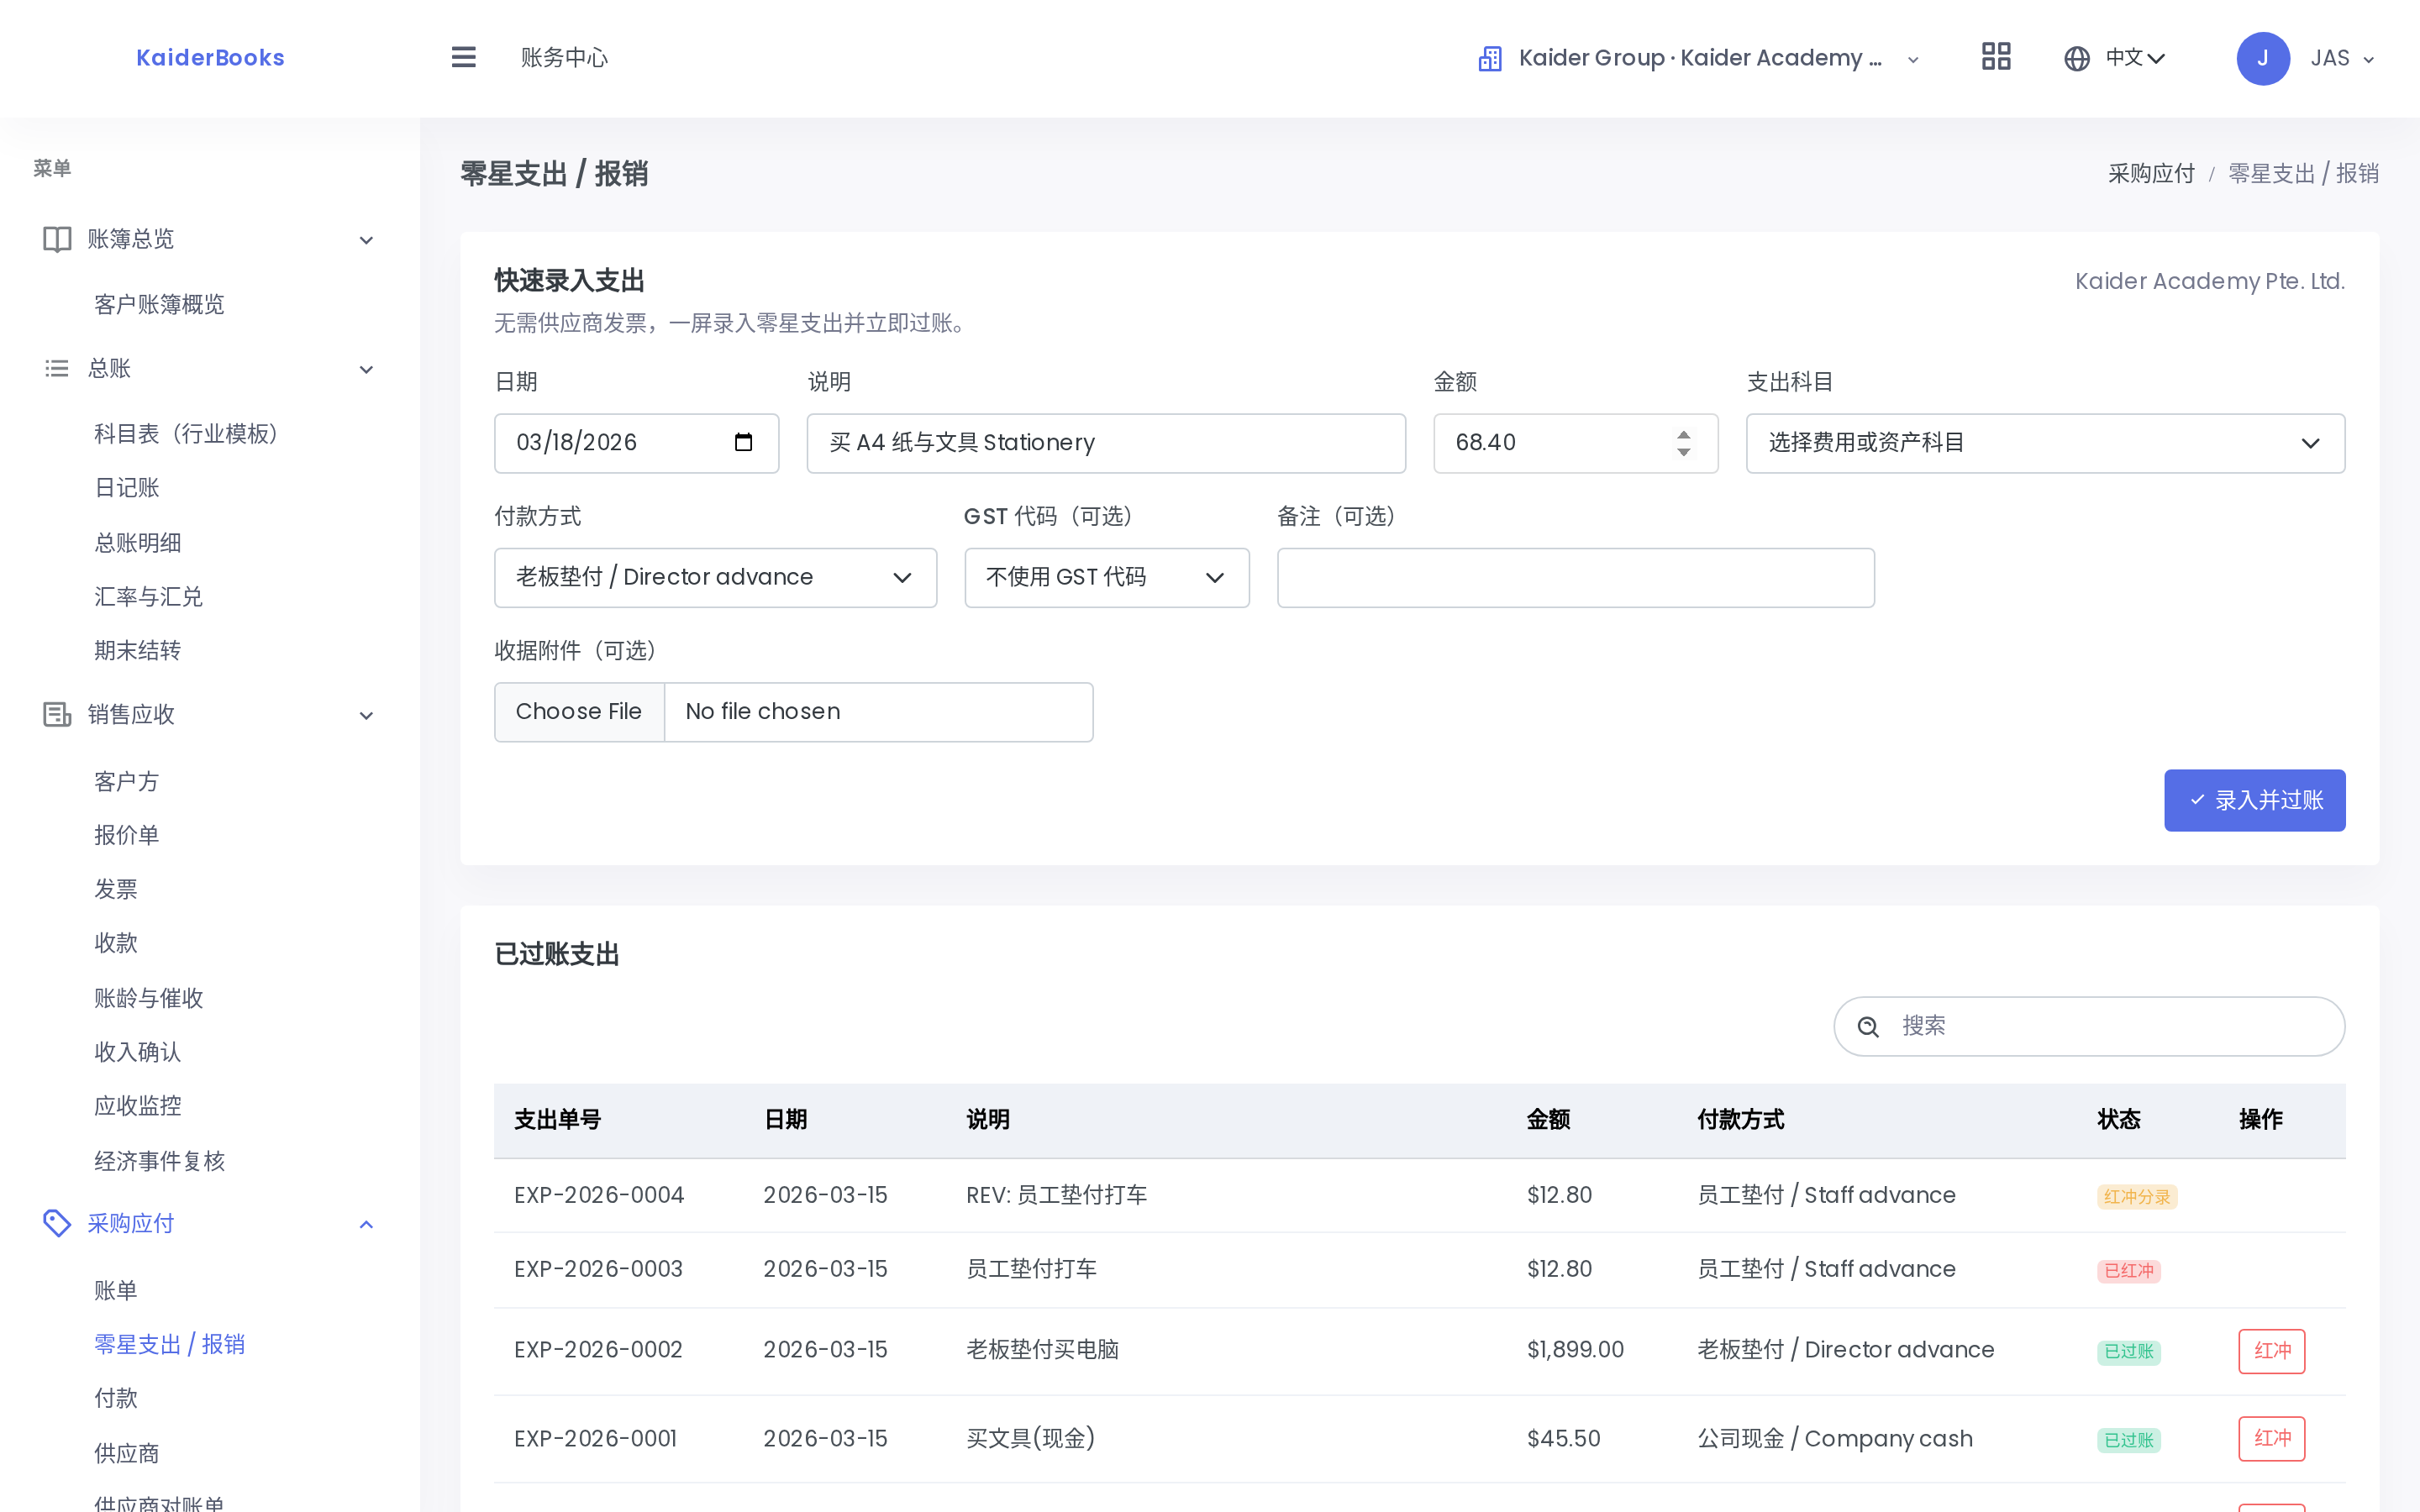
1
花钱那天的日期,不是今天
2
写清楚买了什么,将来对账靠它
3
金额,直接填元(68.40)
4
选科目 —— 买电脑要选资产类
5
谁付的钱?这一项决定分录怎么做
| 字段 | 怎么填 | 注意 |
|---|---|---|
| 日期 | 花钱那天的日期 | ⚠️ 不是你录入的今天。补录三个月前的单子,就填三个月前那天 |
| 说明 | 买了什么,写清楚 | 半年后你自己要看得懂。「杂费」这种写了等于没写 |
| 金额 | 直接填元,如 68.40 | 不用填分,系统自己处理 |
| 支出科目 | 见第三步 | ⚠️ 买电脑/电视/装修要选资产类(14xx),不是费用 |
| 付款方式 | 四选一,见下 | 🔴 这一项最关键 |
| GST 代码 | 学院没注册 GST,选 NG | 见下方说明 |
| 备注 | 可留空 | |
| 收据附件 | 有小票就拍照传上去 | 强烈建议传,审计时省事 |
四、🔴 「付款方式」四选一 —— 这一项决定账怎么做
这是整页最重要的一格。系统靠它决定钱是从哪儿出去的:
| 你选 | 什么意思 | 系统记成 |
|---|---|---|
| 公司银行 | 从公司 DBS 账户转的 | 银行存款减少 |
| 公司现金 | 从办公室现金盒拿的 | 现金减少 |
| 老板垫付 | 老板自己刷卡/掏现金 | 公司欠老板一笔钱(2600 应付董事) |
| 员工垫付 | 员工先垫,回头报销 | 公司欠员工一笔钱(2610 应付员工报销) |
为什么「老板垫付」不是「现金支出」
老板自己掏的钱,公司的现金和银行一分没少,但公司从此欠了老板一笔。
这笔欠款以后老板从公司拿回去的时候,才是真正的现金流出。选错了,公司账上的现金余额就跟银行对不上。
这是新手最容易搞混的一处,也是学院筹备期最常见的情形 —— 那时候公司账户可能还没开,几乎全是老板垫的。
选「公司银行」时会多出一个银行账户下拉,选 DBS Current Account。
五、关于 GST 代码:选 NG
学院没有注册 GST,所以:
- 买东西时供应商收的 GST,你不能抵扣,它就是成本的一部分
- 一律选
NG(No GST — 未注册,进项税计入成本) - 金额直接填你实际付的总数(含 GST 那个数)
别选 TX
TX 是「可抵扣的进项税」,选了它系统会算出 9% 的进项税挂在账上 —— 而学院根本不能抵,账就错了。认准 NG。
将来学院注册了 GST,这条规则要重新说,到时候会更新本手册。
六、点「Post expense」之后
系统立刻做账,你会在下面的清单里看到这一笔。
举个例子:老板垫付买电脑 $1,899
| 系统自动做的账 | |
|---|---|
借 1410 电脑及IT设备 | $1,899.00 |
贷 2600 应付董事 | $1,899.00 |
翻译成人话:公司多了一台价值 $1,899 的电脑,同时欠了老板 $1,899。
七、录错了怎么办
已过账的不能删、不能改
这是会计系统的铁律,不是系统故意为难你 —— 能随便改的账,审计不认。
录错了点那一行的 「Reverse 红冲」:系统会生成一笔金额相同、方向相反的记录,把它抵销掉。然后你重新录一笔正确的。
结果是账上留下三条记录(错的、冲销的、对的)。这是正常的,也是对的 —— 审计要看到你改过什么。
所以:按 Post 之前,多看一眼金额和公司名。
八、筹备期的单子,记得打个标
学院从筹备到开业的支出,最好能单独汇总(报税和给管理层看都要用)。
录入时如果看到 「经营阶段」 这个选项,筹备期的选 筹备期,开业以后的选 营运期。
拿不准某笔算哪个阶段:以正式开课那天为界。